O criterio de Kelly e a ruleta
O criterio de Kelly di a quen aposta con vantaxe canto debe apostar. Para a ruleta dá unha resposta clara: nada.
Importe de Kelly = vantaxe / proporción. Cunha vantaxe negativa a fórmula devolve unha fracción negativa, o que significa non apostar. O criterio segue sendo útil para entender por que os xogadores que aproveitaban o nesgo dimensionaban as apostas como o facían, e por que todos os demais deben fixar o importe segundo o orzamento.
O criterio
John Kelly (1956) preguntouse como debería dimensionar as apostas un xogador cunha vantaxe coñecida para maximizar o crecemento a longo prazo do capital de xogodiñeiroCapital de xogoO total reservado para xogar. Xestionar o capital é decidir canto del arriscar en cada aposta e en cada sesión.Ler todo →. A resposta, para unha aposta que paga b a 1 cunha probabilidadematemáticasProbabilidadeA posibilidade dun resultado, de 0 a 1 ou do 0% ao 100%. Un número: 1/37 = 2,70%.Ler todo → de gañar p e unha probabilidade de perder q = 1 − p, é apostar a fracción f* = (bp − q) / b do capital. Un f* positivo significa apostar esa fracción; cero ou negativo, non apostar. Kelly traballaba nos Bell Labs, e o seu artigo, «A new interpretation of information rate», situou o problema na teoría da información de Claude Shannon: un xogador que recibe pistas por unha liña con ruído, con pagamentos xustos, só pode facer medrar o capital, como moito, á taxa de información que leva a liña. En 1961 Leo Breiman demostrou que apostar segundo Kelly acaba, a longo prazo, por diante de calquera estratexia esencialmente distinta e alcanza un obxectivo fixado en case o menor tempo posible.
Apostar segundo Kelly na ruleta
Para o vermelloapostaVermelloAposta simple aos 18 números vermellos. En francés: rouge.Ler todo →: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37. Para un plenoapostaPlenoUn só número; paga 35:1.Ler todo →: b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295. Toda aposta estándar dá unha fracción de Kelly negativa, porque toda aposta ten unha vantaxe negativa, e o importe óptimo para o crecemento é cero. Apostar segundo Kelly na ruleta é unha maneira formal de dicir o que di a páxina da vantaxe da casa: non hai ningún importe co que unha aposta de valor esperado negativo faga medrar un capital.
Onde si se aplicou Kelly
Os xogadores que aproveitaban o nesgo tiñan unha vantaxe e un problema de dimensionamento. Jagger, os García-Pelayo e os Eudaemons tiveron que decidir canto apostar sobre a súa vantaxe medida, e apostar de menos desperdicia a vantaxe mentres que apostar de máis arrisca a ruína antes de que a vantaxe se manifeste. Para unha caselaequipamentoCaselaCada un dos 37 compartimentos numerados do rotor. Tamén: oco, cela.Ler todo → que sae 1 de cada 30 veces, Kelly di o 0,57% do capital por xirada a ese número: con $10 000, uns $57 por xirada, para un crecemento típico de arredor do 0,054% por xirada, ou ×1,7 en 1 000 xiradas. A ganancia media é o dobre, o 0,11% por xirada, pero Kelly apunta ao capital típico, non ao medio, que unhas poucas rachas de sorte inflan. Kelly á metade é a escolla práctica habitual porque a estimación da vantaxe é incerta.
Típico e medio
A diferenza entre o capital típico e o medio é ampla. Tomemos unha casela que sae 1 vez de cada 25, unha vantaxe do 44%, a cifra que Thorp dá para o seu dispositivo. Kelly aposta o 1,26% do capital nela. Despois de 1 000 xiradas o capital típico multiplicouse por 11,5, aproximadamente, mentres que o medio, elevado por unhas poucas rachas moi afortunadas, multiplicouse por arredor de 249. Apostar máis ca Kelly sobe a media e baixa o resultado típico: co dobre do importe de Kelly o capital típico só se duplica, e con dúas veces e media o importe de Kelly encolle, aínda que cada aposta siga levando unha vantaxe do 44%. Apostar menos custa pouco: a metade do importe conserva uns tres cuartos do crecemento.
Cando a vantaxe é unha suposición
Kelly supón que a vantaxe se coñece. Na mesa estímase, e a estimación adoita ser demasiado alta. O exemplo de Epstein, construído sobre o 44% de Thorp, é un número que saíu 49 veces en 1 225 xiradas dunha roda con dobre cerorodaCeroA única casela verde, que non está cuberta por ningunha aposta simple, de ducia nin de columna; a orixe da vantaxe da casa. Tamén: cero único, 0.Ler todo →: 1 vez de cada 25, unha vantaxe do 44%, un importe de Kelly do 1,26%. Pero unha roda con dobre cero equilibrada ten 38 números, e o máis frecuente deles chega a 49 ou máis en 1 225 xiradas aproximadamente unha vez de cada nove. O número máis frecuente de calquera rexistro é tamén aquel ao que máis axudou a sorte, así que mesmo unha casela realmente nesgada parece mellor no rexistro do que é: a maldición do gañador. Se esa casela en realidade non ten nesgo, o importe de Kelly é simplemente unha aposta que perde de media o 5,26%. As respostas habituais son apostar unha fracción de Kelly e seguir contando ata que a vantaxe resista un rexistro novo (consulta Como detectar o nesgo dunha roda de ruleta).
Persoas cunha vantaxe
Coñecer a vantaxe non é o mesmo que usala ben. Haghani e Dewey (2016) déronlles $25 a cada unha de 61 persoas para apostar durante media hora nunha moeda da que lles dixeron que saía cara o 60% das veces, con ganancias limitadas a $250 (os xogadores só souberon do límite ao alcanzalo). Kelly di que se aposte o 20% do capital á cara todas as veces, e os autores estiman que apostas constantes do 10–20% alcanzarían o límite arredor do 95% das veces. Só o 21% dos xogadores chegou a el. O 28% quedou sen nada, 18 dos 61 apostaron todo a un único lanzamento, arredor dun terzo acabou por debaixo dos $25 cos que comezara, e o pagamentodiñeiroPagamentoO que devolve unha aposta gañadora, expresado como «X a 1» ademais da aposta que se devolve.Ler todo → medio foi de $91. Só cinco dos 61 oíran falar do criterio de Kelly. Con vantaxe, o tamaño das apostas decide se a conservas; sen ela, como nunha roda equilibrada, ningún tamaño axuda.
Que usar no seu lugar
Sen vantaxe, fixar o importe é unha cuestión de orzamento, non de crecemento: importe = o que estás disposto a gastar por xirada, calculado a partir do orzamento por hora e do ritmo da mesa (páxina Xestión do capital na ruleta). A achega de Kelly ao xogador corrente é a claridade da súa resposta: cero. Todo o que apostas por riba de cero é o prezo de xogar, escollido por ti, non optimizado por ningunha fórmula.
Unha nota sobre o Kelly fraccionado e a «xestión do diñeiro»
Os sistemas vendidos como «Kelly para a ruleta» que recomendan unha porcentaxe fixa do capital por aposta son aposta constanteestratexiaAposta constanteApostar o mesmo importe en cada xirada. A referencia coa que se compara calquera progresión.Ler todo → cun importe cada vez menor. Perden o 2,70% do volume apostadodiñeiroVolume apostadoO total apostado nunha sesión ou nun período, contando as ganancias que se volven apostar. En inglés tamén «handle» ou «action».Ler todo → e, como o importe encolle á medida que perdes, fan a ruína lenta en vez de improbable. É unha maneira razoable de facer durar un orzamento; non é Kelly, que diría que pares.
Fórmula
Preguntas
Só cunha vantaxe medida dunha roda nesgadalaboratorioRoda nesgadaUnha roda cuxos defectos físicos fan que algunhas caselas saian cunha probabilidade superior a 1/37. É rara e só se detecta con miles de xiradas rexistradas.Ler todo → ou dun dispositivo de cronometraxe. Non nunha roda equilibrada.
Porque a estimación da vantaxe ten erro, e apostar de máis custa máis ca apostar de menos. Kelly á metade dá tres cuartos do crecemento cun cuarto da varianzamatemáticasVarianzaUnha medida de canto se dispersan os resultados arredor do valor esperado. Alta no pleno, baixa nas apostas simples.Ler todo →.
Non. Kelly optimiza o crecemento dada unha vantaxe. A xestión do capital controla o gasto cando non hai ningunha.
Xogos de matemáticas
Proba primeiro por conta túa. Cada solución está pregada; ábrea cando esteas listo.
O dispositivo de predición de Thorp e Shannon daba arredor dun 44% de vantaxe. Sobre un só número previsto, Kelly di que se aposte o 1,26% do capital de xogodiñeiroCapital de xogoO total reservado para xogar. Xestionar o capital é decidir canto del arriscar en cada aposta e en cada sesión.Ler todo →. E se a mesma vantaxe do 44% viñese nunha soa aposta repartida entre cinco números veciños?
Amosar a solución
Resposta Kelly di entón o 7,1% do capital, e este crece case seis veces máis rápido: arredor de 1,25 millóns de veces en 1 000 apostas, fronte a unhas 11,5 veces.
Un plenoapostaPlenoUn só número; paga 35:1.Ler todo → cunha vantaxe do 44% gaña cunha probabilidade de 0,04, xa que 36 × 0,04 = 1,44. A aposta de Kelly é a vantaxe dividida pola proporción: 0,44/35 = 1,26%. O crecemento típico por aposta é 0,04 × ln(1 + 35 × 0,0126) + 0,96 × ln(1 − 0,0126) ≈ 0,00244, así que 1 000 apostas multiplican o capital por arredor de e^2,44 ≈ 11,5.
Se repartes unha aposta entre cinco números, gaña cunha probabilidade de 0,20 e paga 36/5 por 1, é dicir, 6,2 a 1: segue habendo unha vantaxe do 44%, xa que 0,2 × 7,2 = 1,44. A aposta de Kelly pasa a ser 0,44/6,2 = 7,10%, e o crecemento por aposta 0,01404, arredor de 5,75 veces máis. En 1 000 apostas é e^14,04, arredor de 1,25 millóns.
A vantaxe é a mesma; as oscilacións son menores. Unha aposta que gaña unha vez de cada cinco pode levar unha parte maior do capital sen arriscar a ruína, e o crecemento de Kelly prémiao. Thorp (1984) usa o exemplo para amosar por que os xogadores que predín apostan a sectoresrodaSectorUn arco continuo de caselas na roda, a diferenza dun grupo no tapete.Ler todo →. Na práctica cinco veciñosapostaVeciñosUn número e as dúas caselas que ten a cada lado na roda: cinco fichas a pleno.Ler todo → teñen unha vantaxe algo menor ca o mellor número solto (ver Xogo con vantaxe na ruleta).
Un xogador atopou dúas caselasequipamentoCaselaCada un dos 37 compartimentos numerados do rotor. Tamén: oco, cela.Ler todo → veciñas que saen cada unha 1 vez de cada 25 en lugar de 1 de cada 37. Debe apostar ao cabaloapostaCabaloDous números contiguos; paga 17:1.Ler todo → entre elas a 17 a 1, ou a cada número a pleno? Canto di Kelly, e como crece o capital en comparación cunha soa casela?
Amosar a solución
Resposta Dá igual: o 2,59% do capital ao cabalo, ou o 1,29% a cada número. O capital típico multiplícase por arredor de 155 en 1 000 xiradas, fronte a 11,5 cunha soa casela.
O cabalo gaña cunha probabilidadematemáticasProbabilidadeA posibilidade dun resultado, de 0 a 1 ou do 0% ao 100%. Un número: 1/37 = 2,70%.Ler todo → de 2/25 = 0,08 e paga 17 a 1, así que devolve 18 × 0,08 = 1,44 por unidadediñeiroUnidadeA aposta base coa que traballa un sistema ou un xogador. As progresións descríbense en unidades para que valgan en calquera mesa.Ler todo → apostada: unha vantaxe do 44%, a mesma que unha casela nesgada. A aposta de Kelly é a vantaxe dividida pola proporción: 0,44/17 = 2,59%.
Dúas apostas a pleno do 1,29% cada unha dan exactamente os mesmos resultados. Cando sae calquera dos dous números, unha fichadiñeiroFichaUnha peza que representa un importe fixo e que se pon no tapete para apostar. En inglés tamén «check».Ler todo → gaña 35 a 1 e a outra pérdese, un neto de 34 × 1,29% = 44% do capital, como paga o cabalo; cando non sae ningún, pérdense as dúas.
O crecemento por xirada é 0,00505, fronte a 0,00244 cunha casela, así que en 1 000 xiradas o capital típico multiplícase por e^5,046 ≈ 155 en lugar de e^2,44 ≈ 11,5. Dous bos números valen moito máis que o dobre dun, e por iso os xogadores que explotan o nesgo apostan a grupos de números. Thorp (1984) fai a mesma comparación.
Pausa de humor
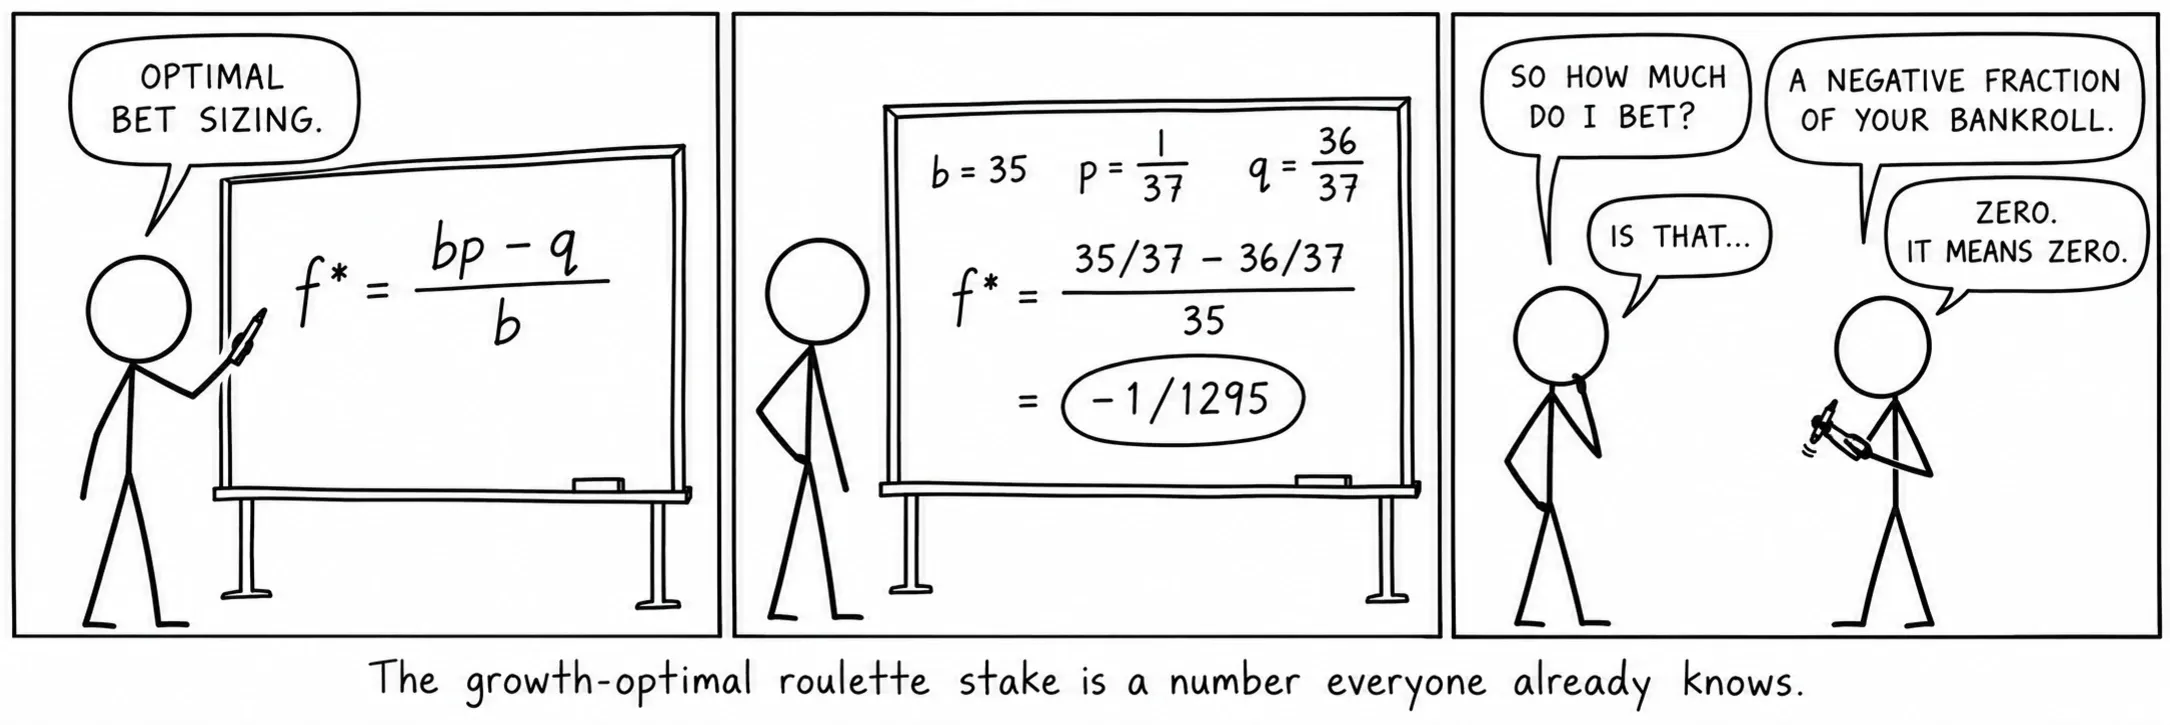
O importe óptimo para o crecemento na ruleta é un número que todo o mundo xa coñece.
Fontes
- Kelly, J. L. “A new interpretation of information rate.”
- Breiman, L. “Optimal gambling systems for favorable games.”
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. “Rational decision-making under uncertainty: observed betting patterns on a biased coin.”